



📍 Residentes de Georgia
Seguro médico fuera del exchange que te permite mantener a tus médicos de Georgia
Quienes buscan seguro médico privado en Georgia se enfrentan a un reto único: en el marketplace de Georgia, casi todos los planes son ya HMO o EPO — solo una aseguradora sigue vendiendo PPO. Si quieres un PPO de verdad (red amplia, especialistas sin derivación, cobertura que te acompaña cuando viajas), tienes que buscar fuera del exchange. Eso es la mayor parte de lo que hago para los georgianos: dueños de pequeñas empresas, consultores, creativos y familias en el área metropolitana de Atlanta y en todo el estado.
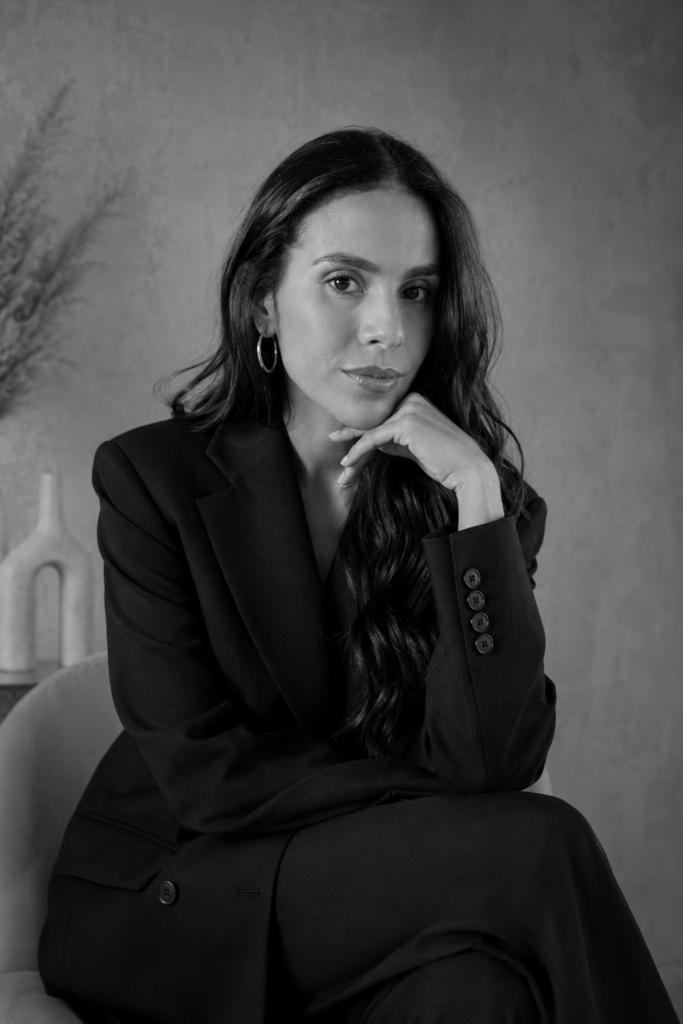
Conoce a tu especialista en seguros de Georgia
Hola, soy Thyrza, agente de seguros médicos con licencia en Georgia y fundadora de Find Coverage. La mayoría de mis clientes en Georgia están en el área metropolitana de Atlanta: dueños de pequeñas empresas y consultores en Buckhead, Midtown y Sandy Springs; profesionales creativos y de la industria del cine en toda el área; gente de tecnología y startups a lo largo del corredor de la I-85; y familias en Marietta, Alpharetta, Roswell, Decatur, Lawrenceville y los condados de alrededor. Pero trabajo con georgianos en todo el estado, incluidos Savannah, Augusta, Columbus, Macon y Athens.
Cuéntame tu situación, incluyendo cómo era tu antiguo plan del empleador si estás en transición, y te responderé en 24 horas con opciones de PPO privado que de verdad encajen. Sin compartir leads.
Un presupuesto personalizado basado en tu vida real
Licencia de Georgia n.º 3847793 · NPN 21702538
Por qué trabajar conmigo
Lo hago cercano y claro; siempre sabrás exactamente dónde estás. Si un plan que ofrezco encaja con tu vida y estás contento, para mí es un éxito. Si no encaja, no te presionaré; trabajo con dos socios que ofrecen planes distintos, y entre todos encontraremos el adecuado. Que acabes bien cubierto es lo que importa.
Hablas directamente conmigo
Ni un call center ni un vendedor de leads. Cuando contactas por cobertura en Georgia, hablas conmigo — Thyrza — una agente con licencia que lleva tu caso de principio a fin.
Comparaciones honestas
Comparo en paralelo los números del Marketplace y los del PPO privado fuera del exchange. Si el plan subvencionado del Marketplace es de verdad la mejor opción para ti, te lo diré.
Disponibilidad todo el año
Los planes PPO privados fuera del exchange te permiten inscribirte en cualquier momento del año, con una cobertura que a menudo empieza el siguiente día laborable. Sin esperar a noviembre.
Tu información se queda conmigo
No vendo, comparto ni voy pasando tus datos de contacto a otros agentes. Sin llamadas spam, sin mensajes sorpresa de empresas de las que nunca has oído hablar.
A quién atendemos en Georgia
Findcoverage.net es para los georgianos que el marketplace olvida: quienes no encajan en la típica casilla de ingresos W-2.
Por qué los residentes de Georgia que eligen seguro médico privado prefieren PPO
El marketplace de Georgia es ahora casi por completo de planes HMO y EPO, y las primas aprobadas subieron alrededor de un 34 % para 2026. Para quien quiera un PPO de verdad, o cuyos ingresos hagan que las subvenciones sean poco fiables, un plan privado fuera del exchange suele encajar mejor.
Sin PPO en el Marketplace
Solo una aseguradora vende planes PPO en el mercado individual de Georgia para 2026 — todo lo demás es HMO o EPO. Si quieres un PPO de verdad con una red amplia y sin derivaciones, lo compras fuera del exchange. Eso es la mayor parte de lo que hago para los georgianos.
Primas +~34 % para 2026
Los aumentos de tarifas aprobados en el marketplace de Georgia promediaron alrededor de un 34,6 % para 2026, antes de cambios en las subvenciones. Con el regreso del límite de subvención mejorada, muchos hogares ven un salto aún mayor en lo que realmente pagan. Los precios fuera del exchange no dependen de subvenciones en absoluto.
Los ingresos 1099 y por proyectos son difíciles para el Marketplace
Los profesionales del cine y el sector creativo, consultores y freelancers tienen ingresos que suben y bajan según el calendario de proyectos. El marketplace te obliga a estimarlos por adelantado y ajusta en impuestos; un mal cálculo significa una factura sorpresa en abril. Los PPO privados se saltan por completo ese juego de ajustes.
Acceso a hospitales de Atlanta
Los principales sistemas de Georgia — Emory Healthcare, Piedmont Healthcare, Wellstar, Northside, Children’s Healthcare of Atlanta— están dentro de la red de la mayoría de planes PPO privados. Los HMO del Marketplace suelen tener una lista de hospitales más limitada. Verifico tu hospital con el plan específico que elijamos.
Por qué el Marketplace de Georgia es casi todo HMO y qué significa eso para ti
Esto es algo que la mayoría de georgianos no se da cuenta hasta que se pone a buscar: para 2026, solo una aseguradora vende planes PPO en el mercado individual de Georgia. Todas las demás aseguradoras del marketplace — Ambetter, Anthem, Cigna, Kaiser, Oscar, CareSource, UnitedHealthcare— ofrecen solo planes HMO o EPO.
Un HMO o un EPO puede ser un buen plan. Pero normalmente viene con concesiones — mira las tres de la derecha.
Un PPO privado fuera del exchange es cómo los georgianos consiguen la red amplia, el acceso a especialistas sin derivación y la cobertura para viajar que el marketplace casi dejó de ofrecer. No está subvencionado, pero para los autónomos en Georgia (donde las subvenciones ya son poco fiables) y para cualquiera que quiera libertad real de red, suele ser la respuesta más clara. Cuéntame tu situación y te devolveré una comparación en 24 horas.
Redes más limitadas
Los planes HMO y EPO se construyen alrededor de una lista más pequeña, en su mayoría dentro del estado, de médicos y hospitales. Si tu especialista o tu hospital preferido no está, pagas de tu bolsillo.
Requisitos de derivación
Muchos planes HMO exigen una derivación de un médico de atención primaria antes de poder ver a un especialista — un paso extra cada vez.
Cobertura de viaje limitada
Los planes EPO y HMO suelen cubrir poco o nada fuera de la red, lo cual importa si viajas por trabajo o repartes tu tiempo fuera de Georgia.
Cómo funciona “crear tu cobertura”
Esto no es un plan del marketplace de talla única. Lo construyes con un agente con licencia en Georgia que conoce las aseguradoras, las redes y las concesiones.
Miramos tu vida real
si vives en el área metropolitana de Atlanta o en la Georgia rural, los especialistas que quieres y cómo entran tus ingresos como freelance o 1099.
Nos basamos en un PPO privado
acceso amplio a Emory, Piedmont y Northside en lugar de un HMO del exchange con red limitada.
Añadimos los extras
dental, visión, accidentes, enfermedad grave; solo lo que de verdad merece la pena.
Sin devolución en abril
nuestro precio no se basa en una estimación de ingresos, así que no hay nada que ajustar en impuestos.